智谱终于学会赚钱了,股价却跌了
8月31日深夜11点,港交所的披露系统跳出来一份公告。
智谱,这家今年1月才在港交所挂牌的AI公司,交出了上市后的第一份半年报。营收9.54亿元,同比增长399.7%。API收入从去年同期的2910万冲到8.25亿,涨了27倍。毛利率从负数转正。ARR(年度经常性收入)8月已经到了16亿美元。
任何一个数字单独拿出来,都够发一篇公关稿。
然后第二天,9月1日开盘,智谱的股价跌了1.34%。
我自己看到这个数据的时候愣了一下。营收翻了4倍,API收入涨了27倍,资本市场为什么在卖?
这家公司不是OpenAI,不是Anthropic。是智谱,那个被质疑"只会烧钱"的中国大模型公司。
它终于学会了赚钱。市场却选择不信。
一份不该被忽视的财报
智谱是谁,可能不需要太多介绍。清华系出身,GLM系列模型的缔造者,国产大模型"双雄"之一。今年1月8日在港交所挂牌,顶着"全球大模型第一股"的光环,发行价116.2港元,上市首日涨了13.17%,市值约579亿港元。
上市的时候,市场给了一个很贵的价格。当时市销率超过500倍,质疑声铺天盖地。一家年收入不到2亿的公司,凭什么值500多亿港元?
这份半年报,是智谱第一次用真实数据回应这个质疑。
答案比大多数人预期的要好。但市场的反应比大多数人预期的要冷。
坦率地讲,看这份财报不能只看营收数字。营收增长400%当然是好事,但真正重要的信号藏在收入结构的变化里。智谱的商业化模式正在经历一次根本性的切换,从"政企项目制"转向"按调用量计费的云端MaaS"。这个切换的深度和速度,才是这份财报最值得看的东西。
下面我用五层验账框架,一层一层拆。
第一层,需求真实性
大模型公司最怕什么?怕收入增长靠的是几个大客户撑面子,合同一断就崩。所以第一层要看的是,需求是真的还是虚的。
智谱上半年开放平台及API业务收入达到8.25亿元,同比增长2735.7%。来源是南方都市报的报道,东方财富转载。去年同期这个数字是2910万,今年变成了8.25亿。一年时间,27倍。
但比收入增长更猛的是调用量。财报显示,智谱MaaS平台Token调用量较今年年初整体增长超过40倍。Coding Plan产品上线整整365天,调用量增长了234倍。肖磊在财报电话会上透露,Coding Plan已经是全球最大的编程服务之一,也是增速最快的编程服务。
说真的,2736%的收入增长配上40倍的调用量增长,说明一件事,收入增长不是靠涨价撑出来的,是用量堆出来的。
但是,它确实也在涨价。同期API平均定价提升了101%。价格翻了一倍,调用量还在疯涨。这个组合在商业上叫"量价齐升",是需求强劲的最硬信号。
更关键的一个数据。肖磊在电话会上说,前十大核心用户在日均调用量上,占40万亿总调用中的15万亿,接近40%。而且前十大用户日均调用量较年初增长了98倍。用得更深,不是用得更广。
还有一个信息差很大的细节。中国前十大互联网公司中,有4家已经把GLM模型列为全球首要选择,不是国产首选,是全球首选。也就是说,跟海外模型相比,GLM是他们的第一选择。这个说法来自华尔街见闻对智谱电话会的报道。
关键发现
API提价101%的同时调用量增长40倍,前十大用户调用量增长98倍。不是"便宜才用你",是"有能力才用你"。这是从价格驱动到能力驱动的拐点信号。
ARR的轨迹更能说明问题。智谱7月上旬ARR是10亿美元,8月底到了16亿美元,按周度计算已经到20亿美元。年底指引24亿美元。两个月时间从10亿到16亿,涨了60%。如果这个速度能维持,全年ARR破30亿美元不是梦。
需求是真的。不是假的。
第二层,供给交付力
需求有了,能不能接住?这是第二层要验证的。
智谱今年最大的供给侧变化是算力国产化。财报披露,智谱已经实现10万级国产芯片的规模化低成本推理。GLM-5.3-Flash是公司首次在超大规模、真实流量中全面使用国产芯片集群提供服务的模型。单位Token推理成本较年初下降80%。
刘德兵在财报电话会上说了一句很重的话。他说,"在全球算力供给持续紧张的情况下,这条路径让我们的成本曲线,开始掌握在我们自己手里。"
这句话的分量,需要放在英伟达芯片被管制的背景下来理解。如果算力完全依赖进口芯片,成本曲线就捏在别人手里。10万级国产芯片规模化推理,说明智谱找到了一条不依赖进口高端芯片的降本路径。
还有一个数字。单位算力投入所对应的收入提升了14倍。来源是搜狐转载的报道。去年同期花一块钱算力赚回来的收入,现在能赚14块。这个效率提升速度,比收入增长的速度更值得关注。
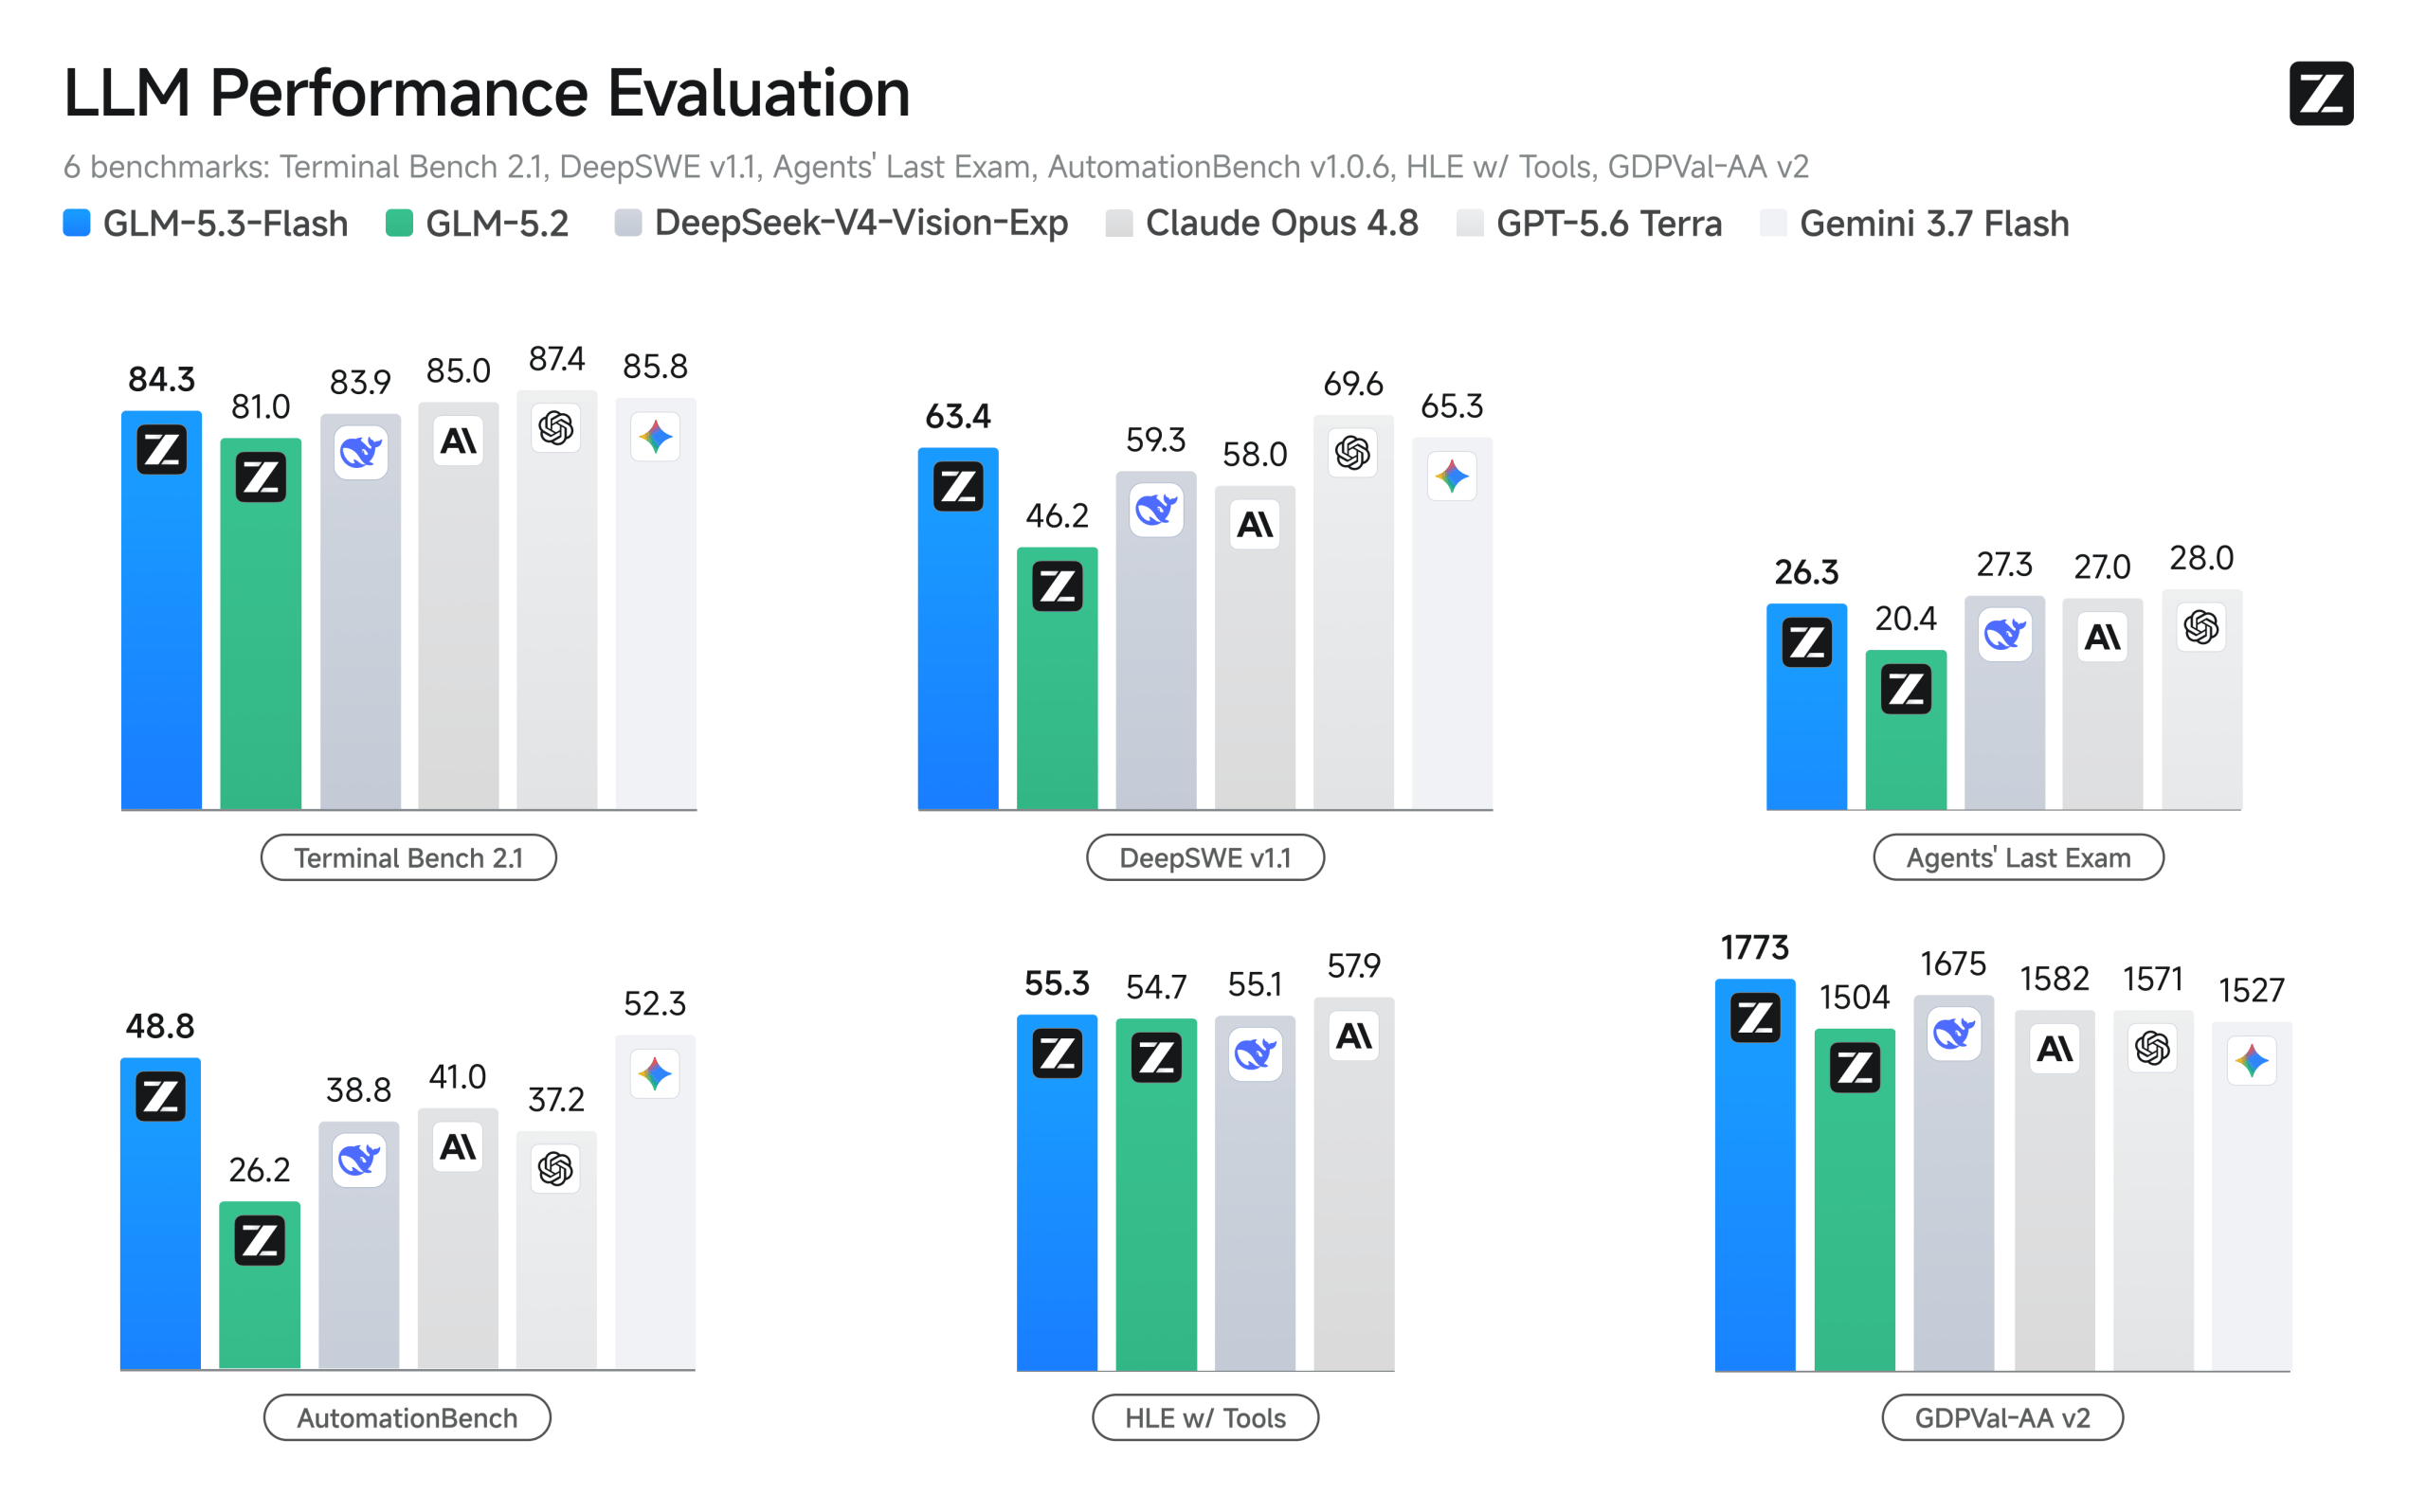
供给端的结论是,智谱不但能接住需求,而且交付成本在快速下降。这是一个飞轮开始转起来的信号。
第三层,商业化生态壁垒
第三层要看的是,智谱的商业模式有没有护城河,还是谁都能复制。
先看毛利率。开放平台及API业务毛利率从去年同期的-0.4%提升至24.6%。来源是南方都市报和澎湃新闻的报道。从负数到24.6%,这个跃迁主要得益于三个因素,规模效应、定价上调和工程优化。澎湃新闻还提到一个关键细节,毛利润已初步覆盖管理及销售费用,并开始反哺研发投入。
这句话的意思是,不算研发投入的话,智谱的API业务已经能自己养活自己了。研发的窟窿还需要外部输血,但日常运营已经转正。这是一个从"烧钱"到"自循环"的临界点。
但这里也有一个隐忧。24.6%的毛利率,远低于传统本地化部署业务59.1%的毛利率。智谱在用一个低毛利但高增长的业务,替换一个高毛利但低增长的业务。短期来看,这个替换是正确的,因为MaaS的天花板远高于项目制。长期来看,毛利率能不能持续爬升到50%以上的健康水位,是一个需要跟踪的指标。
生态壁垒的另一个维度是用户规模。财报显示,智谱MaaS平台付费日活用户数较年初增长603%,用户规模突破740万,覆盖233个国家和地区。来源是中国证券网的报道。740万付费日活,233个国家,这个数字说明智谱的API已经不只是中国企业在用,全球开发者都在用。
生态壁垒最关键的一块拼图,是模型能力的持续领先。刘德兵在电话会上说,"单点领先并不构成壁垒,持续的能力领先才是关键。"他把模型能力演进拆成了五个阶段。
智谱目前处于Coding向Agent、Cowork过渡的阶段。已经在网络安全、法律、金融、教育等领域开展场景验证。肖磊特别提到,网络安全是目前验证最清晰的落地场景。来源是观点新媒体的报道。
每一个阶段向上,商业模式的天花板都会抬高一个量级。从卖回答到卖代码到卖任务到卖专业成果到卖持续运行的能力,价格完全不在一个量级。这也是刘德兵说"AGI商业价值等于智能上界乘以Token消耗规模"的底层逻辑。
"每一级向上,都有一个具体的技术门槛。如果门槛跨不过去,上一层的商业模式就不成立。"
第四层,财务质量
前三层讲的是故事,第四层要验账。数字不会撒谎,但数字会被包装。
先看亏损。期内亏损20.72亿元,同比收窄12.1%。来源是财新网和中国证券网的报道。亏损在收窄,方向是对的。但20.72亿的亏损额,相对于9.54亿的营收来说,仍然是一个巨大的缺口。研发费用率超过200%,研发投入是收入的2.2倍。
研发投入21.31亿元,同比增长33.6%。来源是华尔街见闻和新浪财经的报道。这个数字需要放在行业背景下来看。Anthropic 2025年研发投入约30亿美元,智谱的21.31亿人民币约合3亿美元。规模差了一个数量级,但智谱的研发效率能不能追上,是长期竞争力的关键变量。
一个被市场忽略的积极信号是管理费用的压缩。Barrons巴伦的报道指出,智谱管理及行政费用砍掉了44.2%。在收入翻四倍的同时把费用率压下来,运营效率的提升是实打实的。不是靠省钱省出来的增长,是靠效率提升跑出来的增长。
应收款项从3亿涨到7.8亿,这个需要盯一下。来源也是Barrons巴伦的报道。应收增长160%,低于营收增长400%,比例上还算健康。但如果后续应收继续膨胀,减值风险就会浮上来。目前减值损失已经翻倍,需要持续跟踪。
现金方面,截至6月末公司现金及现金等价物39.94亿元。来源是财华社的报道。资本负债率58.8%,上市后权益由负转正。39.94亿现金加上还在增长的收入,短期内不会有流动性压力。
| 指标 | 2025H1 | 2026H1 | 变动 |
|---|---|---|---|
| 总收入 | 1.91亿 | 9.54亿 | +399.7% |
| API收入 | 0.29亿 | 8.25亿 | +2735.7% |
| API毛利率 | -0.4% | 24.6% | 转正 |
| 净亏损 | 23.55亿 | 20.72亿 | 收窄12.1% |
| 研发投入 | 15.95亿 | 21.31亿 | +33.6% |
| 管理费用 | N/A | N/A | -44.2% |
| 现金 | N/A | 39.94亿 | N/A |
财务质量的结论是,亏损在收窄但规模仍然很大,运营效率在提升,现金流短期安全。离盈利还有距离,但方向正确。
第五层,估值与风险校正
这是最关键的一层。市场为什么在卖?
智谱9月1日收盘市值约5490亿港元,约合人民币5050亿。来源是东方财富的行情数据。如果用上半年营收年化来算,市销率约26倍。对一家仍在亏损的公司来说,26倍PS不便宜。
但是,如果用ARR来算呢?
8月ARR 16亿美元,约合107亿人民币。5050亿除以107亿,约4.7倍PS。年底ARR指引24亿美元,约合160亿人民币。5050亿除以160亿,约3.2倍PS。
估值核心判断
用静态营收算,PS 26倍偏贵。用ARR算,PS 4.7倍,年底指引到位后PS 3.2倍。对一家营收增速400%的AI公司来说,3到5倍的前瞻PS不算贵。市场的纠结在于,它信不信ARR能兑现。
高盛预测智谱收入将从2025年的7.24亿增长到2028年的579亿。来源是新浪财经的报道。如果这个预测成立,当前5050亿人民币的市值对应2028年营收的市销率不到9倍。对一家在高增长期的AI基础设施公司来说,这个估值不算离谱。
华尔街见闻还透露了一个很有意思的数据。智谱在电话会上承认,收入落后Anthropic大约17个月。也就是说,智谱现在的收入规模大约相当于Anthropic 2024年底的水平。但Anthropic的最新估值已经超过1万亿美元。智谱5490亿港币的市值,不到Anthropic的一半。
当然,这个对比不完全公平。Anthropic有美国市场的付费习惯和云计算生态加持,智谱的市场环境不同。但17个月的收入差距在缩小,不是在扩大。GLM-5.3的AA综合指数已经跟Claude Fable 5打平,技术代差在快速收敛。
看空逻辑
亏损20.72亿,研发费用率超200%,应收款膨胀,毛利率24.6%远低于行业健康线,静态PS 26倍偏贵。市场担心的是,收入增长能否跑赢亏损扩大。
看多逻辑
API收入27倍增长,ARR从10亿到16亿只用两个月,前瞻PS 3到5倍,国产芯片降本路径已验证,Coding Plan调用量增长234倍。飞轮已经转起来了。
风险边界
我自己也清楚,上面这些判断有几个地方可能出错。
第一,ARR的增长速度能不能维持。从10亿到16亿用了两个月,但如果增长曲线放缓,前瞻PS的合理性就会打折扣。AI行业的变化太快,今天的领先者明天可能被超越。DeepSeek、月之暗面、MiniMax都在快速迭代,竞争格局随时可能被重塑。
第二,国产芯片的推理能力能不能跟上模型规模的增长。10万级国产芯片跑GLM-5.3-Flash可以,但下一代旗舰模型需要的算力可能是现在的几倍。国产芯片的性能天花板在哪里,目前还没有被真正测试过。
第三,毛利率能不能从24.6%持续爬升。如果一直停在25%以下,商业模式的健康度就不够。本地化部署的59.1%毛利率在下降,MaaS的24.6%在上升。两条曲线什么时候交叉、交叉后往哪个方向走,是判断长期盈利能力的关键。
第四,应收账款的风险。从3亿涨到7.8亿,如果后续有客户拖欠或坏账,对利润表的影响会被放大。
该看什么指标
如果你在关注智谱,下面这几个指标比股价涨跌更重要。
第一,季度ARR的变化速度。8月16亿美元,年底指引24亿。如果三季度ARR到20亿以上,增长曲线就没有减速。如果到不了,飞轮的故事就要打折。
第二,API毛利率的爬升轨迹。从-0.4%到24.6%是第一步,从24.6%到35%以上才是真正进入健康区间。每个季度的毛利率变动,比营收增速更能说明商业模式的成熟度。
第三,Coding Plan和Agent相关调用量占总调用的比例。这个比例越高,说明智谱正在从卖"回答"升级到卖"任务"和"专业成果",单价天花板会打开。
第四,前十大用户的留存率和调用量增速。98倍的增长很猛,但如果任何一个大客户撤出,对收入的影响会很大。集中度太高是双刃剑。
说真的,智谱这份半年报的信息量很大。不是那种"数据好看但经不起推敲"的类型。API收入27倍增长、量价齐升、毛利率转正、管理费用砍44%,每一个指标都指向同一个方向,商业化飞轮开始转了。
股价跌1.34%,不代表财报不好。可能是市场还在用旧框架看新公司。用亏损额和静态营收来定价一家ARR两个月涨60%的AI基础设施公司,本身就是一种错配。
我一直觉得,对大模型公司来说,最重要的不是今天的亏损额,是亏损换来的东西是不是真有壁垒。21亿研发投入换来了GLM-5.3、10万级国产芯片推理能力、740万付费日活和234倍增长的编程服务。这些资产的价值,不在当期利润表里。
当然,也可能我错了。市场有时候是对的,它看到的风险我可能低估了。但如果你问我个人的判断,智谱这份半年报给出的信号是,中国大模型公司终于开始从"讲故事"变成"算账本"了。而账本上的数字,比故事好看。
聊到这里我突然想起一个事。当年亚马逊连亏了七年,华尔街每年都在喊"这公司永远赚不到钱"。贝索斯每年在股东信里写同一句话,"你的利润是我的机会。"后来亚马逊成了全球市值最高的公司之一。
不是说智谱就是亚马逊。但飞轮一旦开始转,扭转它需要的力量会越来越大。