机器人跑赢博尔特,普通人的机会到底在哪?
9.39 秒,机器跑赢了博尔特。全网都在刷这条。但我更在意另一个数字,2026 上半年中国人形机器人出货超过 4 万台,占全球 97%。前者是表演,后者是产业。
博尔特的纪录,被一台中国机器人破了
8 月 22 日晚,北京国家速滑馆"冰丝带",2026 世界人形机器人运动会开幕。天工 Ultra 机器人以 9.39 秒跑完百米,打破博尔特保持的人类百米纪录 9.58 秒。
这不是唯一一项被碾压的人类纪录。天工 Ultra 在 400 米跑出 38.15 秒,人类纪录是范尼凯克的 43.03 秒。跳高跳出 2.88 米,人类纪录只有 2.45 米。1500 米跑出 2 分 21 秒 63。
对比去年首届运动会的成绩,进步速度更吓人。首届百米冠军跑 21.50 秒,今年 9.39 秒,一年快了 12 秒。首届 400 米冠军 88 秒,今年 38.15 秒,一年快了 50 秒。首届跳高冠军 95.641 厘米,今年 288 厘米,一年翻了三倍。
这项运动会今年是第二届。666 支队伍、2056 台机器人、16 个国家参赛、51 个比赛项目。规模上已经是一个像样的国际赛事。
但跑赢博尔特这件事,别太当真
我说句实在的,百米 9.39 秒这个数字,传播价值远大于技术价值。
人形机器人跑步,跟人类跑步是两回事。机器人不需要像人类那样协调肌肉群、控制呼吸节奏,它靠的是运动控制算法和关节扭矩输出。百米赛道上机器人能跑多快,本质上比的是谁的电机响应更快、谁的算法优化更好。这和人类竞技体育的逻辑完全不同。
真正值得关注的不是"跑赢博尔特"这个噱头,而是支撑这场比赛背后的产业链信号。这场比赛有 666 支队伍参加,意味着至少有几百个团队具备了整机制造能力。2056 台机器人同时参赛,意味着量产规模已经可以支撑这种规模的集结。16 个国家参赛,但 90% 以上的参赛机器人是中国造。
跑赢博尔特是一个绝佳的传播素材,但它遮住了真正重要的信号。中国人形机器人的竞争力不在跑得多快,而在造得多、造得便宜、造得全。
97% 出货量,才是真正的核弹
摩根士丹利 2026 年内两度上调中国人形机器人出货量预测,从年初 1.4 万台一路修到 5 万台。实际数据更猛。2026 上半年,中国人形机器人出货量已超 4 万台,全球占比 97%。
97% 是什么概念?这意味着在这个赛道上,中国企业不是领先,是垄断。特斯拉 Optimus 2025 年三季度试产规模不到 1000 台。Figure AI 全年出货量约 150 台。而中国头部企业,单家出货已经上万台。
| 厂商 | 2026 上半年出货 | 全球份额 |
|---|---|---|
| 智元机器人 | 8,400 台 | 44% |
| 宇树科技 | 5,900 台 | 31% |
| 其他中国厂商 | 约 2.6 万台 | 22% |
| 海外全部厂商 | 约 1,200 台 | 3% |
出货量不是目的,出货量代表的是供应链成熟度。一家企业能造 100 台,说明技术可行。能造 10000 台,说明供应链跑通了,品控跑通了,成本降下来了。
2025 年全球人形机器人本体企业超 300 家,中国出货量占 84.7%。到 2026 年上半年,这个数字飙升到 97%。一年时间,海外厂商的份额从 15% 被压缩到 3%。这不是竞争,是洗牌。
智元和宇树,两条路都走通了
本届运动会上表现最抢眼的是智元机器人。旗下队伍累计拿下 8 金 5 银 6 铜,金牌数和奖牌数双第一。子公司临界点的 OmniHand 灵巧手拿了 7 金 4 银 3 铜。
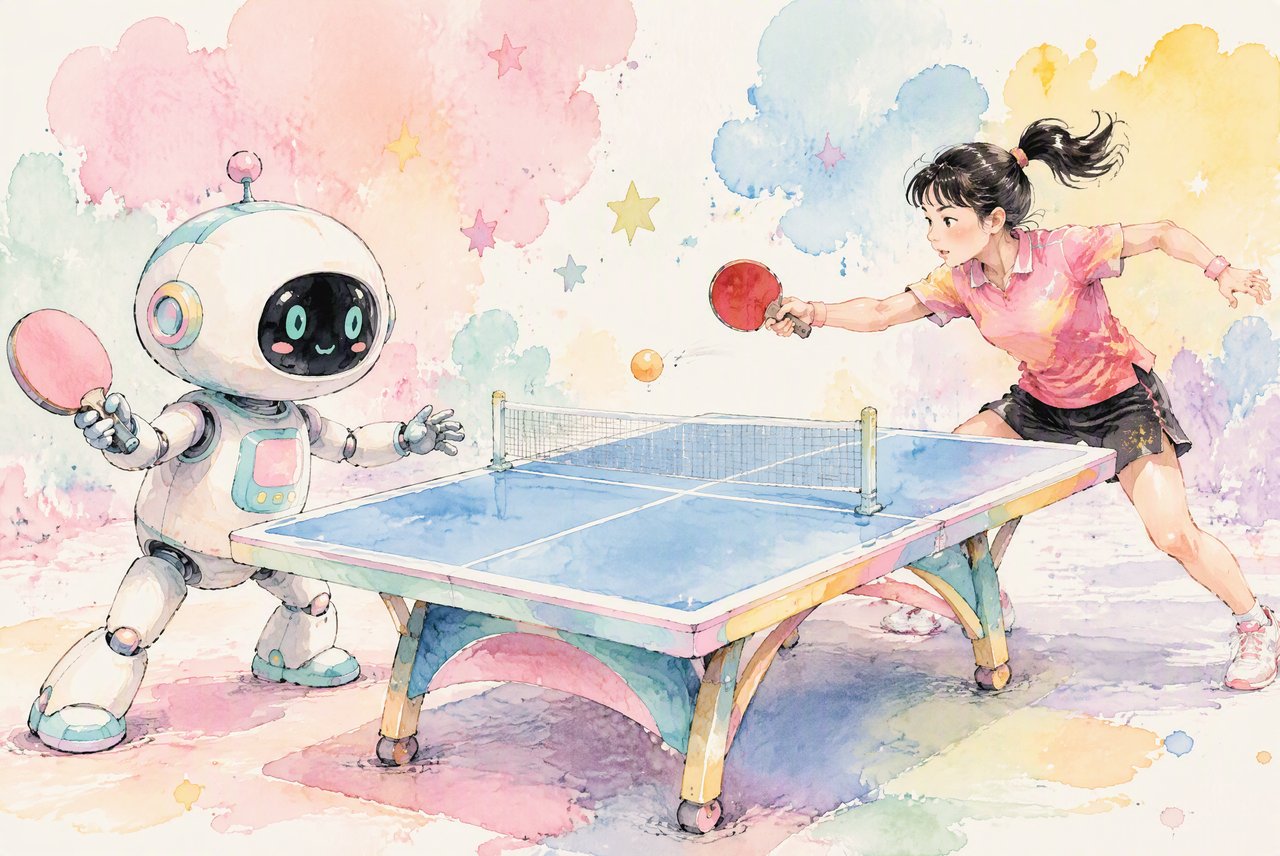
更让公众记住的是两个场景。开幕式上 24 台远征 A3 与 20 名专业舞蹈演员共舞,上演世界首场最大规模人机共舞《律动未来》。同一场开幕式,远征 A3 还跟乒乓球世界冠军丁宁打了一场乒乓球。无遥控、无脚本、无人工干预,全程自主决策。
智元的路是"技术旗舰打品牌,量产机型冲规模"。8400 台出货量背后,是远征 A1/A2/A3 三代机型的快速迭代。OmniHand 灵巧手整机仅 510 克、16 个自由度,这种参数在一年前还是实验室概念。
宇树的路更直接。2025 年纯人形机器人终端发货超 5500 台,2026 年 5 月单款双足人形累计下线约 11000 台。创始人王兴兴在运动会期间说了一句很清醒的话。
王兴兴没有沉浸在跑赢博尔特的狂欢里。他很清楚,跑步是封闭场景,通用的泛化能力才是商业化落地的真正门槛。这也是为什么 97% 的出货量虽然亮眼,但大部分机型仍然集中在教育展示、科研验证和数据采集等早期场景。
产业链闭环,才是终极护城河
出货量背后是完整的产业链。中国人形机器人已经形成了从芯片、传感器、减速器、伺服电机到整机制造的全链条闭环。
海外竞争对手面临的问题是,他们没有这条链。特斯拉的 Optimus 从电机到减速器高度自研,速度慢但成本高。Figure AI 背后有 OpenAI 和微软的投资,但供应链远不如中国密集。中国厂商的优势不是某一项技术领先,而是整条链跑得比别人快。
换一个角度想,产业链闭环的意义不只是"造得出来",而是"迭代得快"。整机厂可以一周换一个设计方案,供应链能在一个月内交付新零件。这种迭代速度,是海外单点突破模式很难追上的。
有人会说,97% 是低端产能堆出来的
这个质疑不是没有道理。目前中国人形机器人出货量里,很大一部分是教育展示机型和科研验证机型,单价在几万到十几万之间。跟特斯拉 Optimus 目标 2 万美元、Figure AI 定位工业级应用,确实存在定位差异。
但这里有一个关键事实被忽略了。2025 年中国人形机器人产销率超过 95%,这意味着造出来的机器绝大部分卖掉了,不是堆在仓库里。而且 2026 年 Q1 出口同比增长 210%,海外市场不是在看低端产能,是在抢着买能用的人形机器人。
丹麦一家机器人公司原本自研人形机器人,看到中国整机价格和性能后,直接放弃自研转为采购中国整机做集成。法国一家分销商计划在欧洲开 30 家门店,专售中国人形机器人。这些不是低端倾销,是市场用脚投票。
"低端产能"论的盲区在于,它假设市场只有高端一个入口。实际上人形机器人的商业化路径必然是从低成本教育科研机型起步,逐步向上攻工业和家庭场景。中国走的是先量后质的正路,不是堆砌低端产能。
下一个看点,不在赛道上
王兴兴说 80% 场景自主完成是临界点。目前业内估算,主流人形机器人的场景自主完成率大概在 30% 到 50% 之间。距离 80% 还有相当距离。
这个差距靠什么补?不是更快的电机,不是更轻的材料,是大脑。具体说,是具身智能大模型跟物理世界的对齐能力。跑步、跳跃、打乒乓球,这些是运动控制层面的突破,已经基本解决。真正的硬骨头是让机器人在没见过的环境里,自己想明白该干什么、怎么干。
智元的 SpikePingpong 算法是个信号。它证明实时感知、实时决策、实时运动的技术路径可行。但从乒乓球台走到厨房、走到工厂车间、走到养老院,中间还隔着无数长尾场景。每一个场景都需要数据采集、模型微调、实地验证。
这也是为什么出货量重要。4 万台机器人在各种场景里跑,每天产生海量真实世界数据。这些数据是训练具身智能模型最好的燃料。海外厂商出货量不到中国的零头,数据积累的速度差距只会越拉越大。
摩根士丹利预测 2030 年中国人形机器人出货量将达 44.6 万台。野村证券给出的预测是 4 至 5 万台(2026 全年)。不管信哪个,方向是一致的。
市场规模方面,行业普遍预计 2025 年约 400 亿元,到 2035 年可达 2.12 万亿元。十年五十倍,这个增速在制造业历史上几乎没有先例。
这波机会,普通人怎么赚?
热闹是产业的,落到个人头上,问题只剩一个,这波行情的钱,普通人怎么赚。答案四个字,顺着产业链找位置。离真实需求越近,变现越容易。目前能站的位置,大致有四层。
第一层,供应链。减速器、伺服电机、力矩传感器、灵巧手模组,这些核心部件的国产化率正在快速拉升,需求确定性最高,是典型的"卖铲子"生意。不造机器人,但机器人的每个关节都得从这条链上买。
第二层,整机与集成服务。认准头部厂商,或者做本地化集成,把国产整机买回来、部署到具体场景里干活。丹麦机器人公司放弃自研、直接采购中国整机,法国经销商计划在欧洲开 30 家门店,这套"中国整机加本地服务"的模式,正在被全球复制。
第三层,数据与模型服务。4 万台机器人在各种场景里跑,每天产出的真实数据,就是具身智能的燃料。数据采集、标注、仿真训练,都是新生意。星海图创始人兼 CEO 高继扬的判断是,明年会有越来越多的公司进入真实的生产力场景,场景服务商的机会正在打开。
第四层,内容与认知。机器人还没走进家庭,大众的好奇心已经爆棚。测评、教程、行业分析、出海内容,凡是能帮人理解机器人的内容,全是稀缺品。宇树 8 月 20 日刚登陆科创板,二级市场的目光,也在替这个赛道做认知教育。
这句话值得细品。产业拐点越近,普通人上车的窗口反而越窄。等机器人真像手机一样满大街跑时,机会早被瓜分完了,留给普通人的角色,只剩下消费者。
这个行业像十年前的电动车,先上车、占坑位、积累认知,比短期套利重要得多。别指望一夜暴富,但别错过入场。
别只记住 9.39 秒
博尔特 2009 年跑出 9.58 秒的时候,全世界都记住了那个数字。今天天工 Ultra 跑出 9.39 秒,同样会刷屏。但十年后回看这一刻,真正改变行业格局的不是谁跑得快,而是谁造得多、谁造得全、谁迭代得快。
97% 的出货量占比,意味着中国在这个赛道上已经不只是领先,而是在定义游戏规则。从芯片到整机、从内销到出口、从实验室到产线,一条完整的产业飞轮已经转起来了。
97% 出货量是 十年的故事。
前者让你点进来,后者值得你记住。